Quand la trésorerie se tend, ce n’est pas juste une ligne rouge sur ton compte pro : c’est tout ton business qui se met à vibrer façon montagnes russes. Salaires, fournisseurs, loyer, charges sociales… tout continue à tomber, alors que les encaissements prennent leur temps. Dans ces moments-là, le prêt de trésorerie entreprise devient un véritable filet de sécurité, à condition de savoir lequel activer, à quel moment, et comment éviter de transformer un trou de cash ponctuel en boulet de dettes durable. L’enjeu n’est pas simplement de “trouver de l’argent”, mais de rester en capacité de décider, d’investir, de négocier et de garder la main sur la suite de ton activité.
Face aux décalages de paiements, à une saison creuse ou à une croissance plus rapide que prévu, les options ne manquent pas : découvert, facilité de caisse, crédit de campagne, affacturage, cession Dailly, billets de trésorerie, financement sur stock, prêts amortissables, plateformes de financement en ligne ou support d’investisseurs privés. Chaque solution a son coût réel, ses conditions, ses délais et ses risques. L’idée est de passer d’une posture subie (“la banque veut / ne veut pas me suivre”) à une stratégie lucide (“voici ce dont mon entreprise a besoin et la meilleure façon de le financer”). En maîtrisant mieux ta trésorerie, tu peux transformer une période de tension en accélérateur de structuration.
| En bref : quand le cash manque, que faire ? |
|---|
| Diagnostiquer d’abord ton besoin de trésorerie : montant, durée, cause et urgence. |
| Activer les solutions courtes (découvert, facilité de caisse, crédit de campagne) seulement pour des besoins temporaires et bien chiffrés. |
| Utiliser l’affacturage, la cession Dailly ou les billets de trésorerie pour transformer tes créances ou ton stock en cash rapide. |
| Travailler ton pilotage de trésorerie (prévisionnels, flux, BFR) pour éviter de revivre les mêmes urgences et négocier mieux avec les banques ou partenaires. |
| Peu de temps ? Voici l’essentiel : |
|---|
| Le prêt de trésorerie sert à couvrir un manque de liquidités court terme, pas à financer une machine ou un local. |
| Trois piliers bancaires à connaître : découvert autorisé, facilité de caisse, crédit de campagne. |
| Alternatives puissantes : affacturage, cession Dailly, billets de trésorerie, financement sur stock, plateformes de prêt pro. |
| Pour rester maître du jeu : travaille ton plan de trésorerie, ton BFR et tes contrats (clients / bail / fournisseurs) pour fluidifier les flux. |
Prêt de trésorerie entreprise : comprendre à quoi il sert vraiment
La première erreur fréquente quand la trésorerie plonge, c’est de foncer vers la banque sans avoir posé les bases : de combien as-tu besoin, pour combien de temps et pour quelle raison précise. Un crédit de trésorerie est un financement à court terme, en général sur moins de douze mois, parfois jusqu’à quelques années pour un prêt amortissable pro. Son rôle : absorber un décalage, pas compenser un modèle économique bancal.
Concrètement, ce type de financement sert à couvrir des charges opérationnelles : salaires, loyer, fournisseurs, cotisations sociales, TVA, acompte à verser pour une nouvelle commande, etc. Il ne finance pas une machine ou l’achat d’un local, qui relèvent plutôt d’un prêt d’investissement. C’est un outil de gestion du cycle d’exploitation, pas une béquille de long terme pour une activité structurellement déficitaire.
Imagine une agence de communication qui vient de signer un gros contrat annuel. Elle doit renforcer son équipe, avancer des frais et régler ses prestataires avant de toucher la totalité du paiement. Sans ligne de trésorerie, l’opportunité devient un risque. Avec un prêt adapté, le projet se finance par lui-même, au fil des encaissements clients. La différence se joue sur l’anticipation et la capacité à chiffrer le besoin plutôt que d’attendre que le compte vire au rouge.
Pour les banques, ce type de crédit reste plus confortable qu’un investissement lourd, à condition que l’entreprise montre une certaine solidité : bilans cohérents, activité lisible, historique de paiements propres. Une entreprise qui maîtrise ses flux, sait expliquer son plan de trésorerie prévisionnel et présente des contrats clients cadrés (par exemple avec un contrat de prestation de service clair) inspire confiance. À l’inverse, des factures floues, des délais de paiement incontrôlés et une gestion au feeling font grimper le niveau de risque perçu.
La mécanique comptable est simple : l’avance de trésorerie vient augmenter la trésorerie active au moment du versement, puis la réduire au fil des remboursements. Les intérêts sont enregistrés en charges financières. Même si ce vocabulaire te semble un peu technique, l’essentiel reste de suivre un indicateur clé : la trésorerie nette, c’est-à-dire la différence entre tes disponibilités et tes dettes financières à court terme. Quand elle plonge durablement dans le négatif, il est temps d’aligner le modèle économique, pas juste de rallonger la ligne de crédit.
Le cœur du sujet n’est donc pas uniquement le “prêt”, mais le pilotage : comment éviter d’utiliser un financement court terme pour un besoin long terme, comment limiter le coût (taux, agios, commissions), et comment rester libre de tes décisions sans te sentir en permanence à la merci de ta banque. En gardant ce cadre en tête, les solutions qui suivent prennent beaucoup plus de sens.
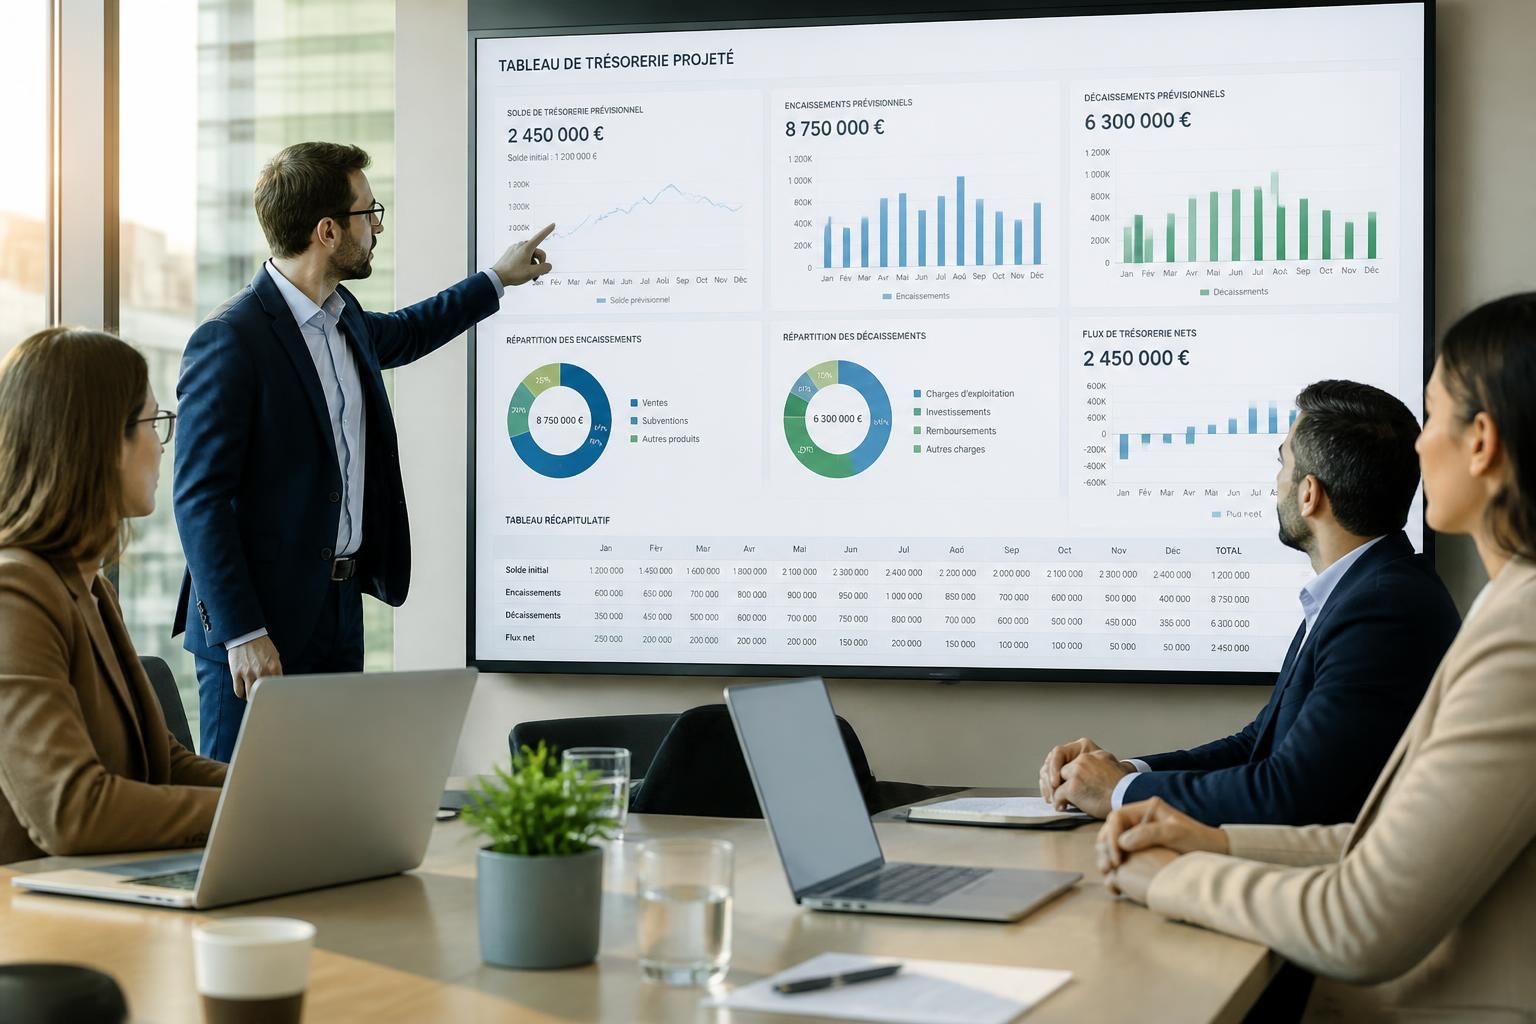
Découvert, facilité de caisse, crédit de campagne : les leviers bancaires court terme
Les banques proposent plusieurs types de crédits de trésorerie qui ne fonctionnent pas tous de la même façon. Les connaître permet de choisir le bon outil plutôt que de subir des agios exorbitants ou une révocation brutale de découvert.
Le découvert autorisé professionnel : l’airbag à manier avec prudence
Le découvert bancaire pro est l’autorisation donnée par la banque de laisser ton compte passer dans le rouge jusqu’à un certain plafond. C’est l’outil le plus courant, souvent négocié dès l’ouverture du compte. Son atout : il se déclenche automatiquement, sans dossier à déposer à chaque besoin ponctuel. Parfait pour absorber un décalage de quelques jours entre l’encaissement des clients et le paiement des fournisseurs.
Son principal défaut : le coût et la fragilité. Les agios sont généralement élevés, et surtout, la banque peut décider de réduire ou supprimer le découvert avec un préavis (souvent 60 jours). Si ton business repose trop sur ce coussin, une simple révision de plafond peut te mettre en grande difficulté. Le découvert doit donc rester une solution d’appoint, pas un mode de financement permanent.
La facilité de caisse : le micro-pont ultra court terme
La facilité de caisse ressemble au découvert, mais sur une durée encore plus courte, en général quelques jours dans le mois (10 à 15 jours). Elle sert par exemple à passer un palier délicat comme le paiement des salaires avant l’encaissement d’une grosse facture. La banque peut parfois l’accorder même sans contrat formalisé, quand la situation globale de l’entreprise est saine.
En contrepartie de cette souplesse, les intérêts sont souvent plus élevés qu’un découvert classique, car le risque est concentré sur une période très courte. C’est un peu comme un “turbo boost” que tu actives pour franchir un obstacle précis, à condition de savoir exactement quand les encaissements attendus tomberont.
Le crédit de campagne : spécial activités saisonnières
Pour les entreprises qui vivent de saisons — tourisme, agriculture, événementiel, commerce de Noël, etc. — le crédit de campagne joue un rôle clé. Il finance le décalage entre la phase de préparation (achats de stock, communication, renforcement d’équipe) et la période de vente effective. Sa durée s’étale souvent sur plusieurs mois, jusqu’à un an, et prend la forme d’un découvert autorisé élargi sur la saison.
Les banques demandent généralement un historique d’activité solide pour accorder ce type de financement, car elles se basent sur tes chiffres des années précédentes pour estimer la capacité de remboursement. Si ton business est jeune mais prometteur, d’autres leviers (affacturage, financements alternatifs, soutien d’un business angel) peuvent venir compléter ou sécuriser le dispositif.
Au final, ces trois outils bancaires jouent sur le même registre : absorber des décalages. Leur bonne utilisation repose sur un point clé : la visibilité. Plus tu maîtrises ton prévisionnel de trésorerie, plus tu peux calibrer le plafond et la durée, et négocier des conditions cohérentes. Dans la section suivante, place aux solutions qui transforment tes créances en cash rapide.
Affacturage, cession Dailly, billets de trésorerie : transformer tes créances en cash
Une grande partie des tensions de trésorerie ne vient pas d’un manque de chiffre d’affaires, mais d’un décalage de paiements. Tu as travaillé, tu as facturé, mais l’argent n’est pas encore sur ton compte. Au lieu de subir ces délais, certaines solutions consistent à avancer le cash contre une commission, en prenant appui sur tes créances clients.
Affacturage : encaisser tes factures sans attendre
L’affacturage consiste à céder tes factures à un établissement spécialisé (banque ou factor) qui te verse immédiatement tout ou partie du montant, en échange d’une rémunération (souvent entre 2 % et 10 % selon le risque et le volume). Le factor se charge ensuite de récupérer l’argent auprès de ton client. Tu gagnes en liquidités et en sérénité de gestion, au prix d’un coût à intégrer dans ta marge.
Cette solution est particulièrement appréciée des entreprises en croissance, des ESN, agences, industriels ou tout business B2B avec des délais de paiement longs. Elle peut s’utiliser ponctuellement sur quelques clients ou en mode “full factoring” sur la plupart des factures. Dans certains cas, l’affacturage peut être combiné à des outils marketing et contractuels solides (devis et CGV clairs, process de relance, etc.) pour lisser complètement les à-coups de trésorerie.
Cession Dailly et escompte : variantes proches mais ciblées
La cession Dailly est un dispositif qui permet de céder des créances commerciales (factures) à une banque via un bordereau. Elle te verse alors une partie du montant immédiatement. C’est très proche de l’affacturage, mais souvent plus simple administrativement, avec une relation directe à ta banque. L’escompte, lui, porte sur des effets de commerce (lettres de change, billets à ordre), encore utilisés dans certains secteurs.
Dans les deux cas, l’idée reste la même : monétiser des recettes futures déjà sécurisées par des factures ou effets. Cette approche peut permettre de faire face à une tension forte sans alourdir tes dettes long terme. En revanche, elle suppose une base clients suffisamment solide et une gestion rigoureuse des documents commerciaux.
Billets de trésorerie et financement sur stock
Les billets de trésorerie sont des titres de créance négociables émis par les entreprises sur le marché monétaire, pour des durées généralement inférieures à un an. Ils sont plutôt utilisés par des structures déjà bien établies, avec une signature reconnue. L’entreprise s’engage à racheter le billet à l’échéance avec intérêts. C’est une manière d’accéder directement à des investisseurs en quête de placements court terme.
Le financement sur stock fonctionne différemment : ton stock sert de garantie en échange d’une avance de trésorerie. Les banques ou sociétés spécialisées apprécient ce montage car il repose sur un actif tangible. Intéressant pour le commerce de détail, la distribution ou l’industrie, à condition que la gestion de stock soit sérieuse et traçable.
Ces solutions ont un point commun : elles exploitent des ressources déjà présentes dans l’entreprise (factures, créances, stock) pour générer du cash. Plutôt que de multiplier les prêts classiques, tu utilises ton propre business comme levier. La clé est d’arbitrer entre coût, rapidité et impact sur la relation client (certaines entreprises préfèrent garder la main sur les relances, d’autres sont ravies de déléguer cette partie).
Une fois ces solutions activées, la question suivante se pose : comment obtenir un financement quand la banque reste frileuse, ou après un refus ? C’est là que le choix des partenaires et ton niveau de préparation deviennent déterminants.
Obtenir un prêt de trésorerie entreprise : dossier béton, partenaires et alternatives
Beaucoup d’entrepreneurs vivent la demande de prêt comme un oral de rattrapage face à leur banquier. En réalité, c’est un exercice de vente : il s’agit de vendre la solidité et le potentiel de ton entreprise, avec des chiffres clairs et un récit cohérent. Un dossier de financement bien construit fait souvent la différence, y compris si tout n’est pas parfait dans l’historique.
Préparer un dossier qui inspire confiance
Les financeurs — banques, plateformes, investisseurs — regardent avant tout ta capacité de remboursement et la cohérence de ton besoin. Ils s’appuient notamment sur :
- Les derniers bilans et comptes de résultat.
- Un plan de trésorerie prévisionnel sur 6 à 12 mois, avec hypothèses explicites.
- Le détail des créances et dettes court terme.
- Les contrats clés : baux, gros clients, partenariats, etc.
Plus ton dossier est structuré, plus tu sors du registre “urgence” pour entrer dans celui d’une démarche réfléchie. Par exemple, un bail bien négocié — ou renégocié — peut peser lourd dans l’équation. Comprendre des notions comme le pas-de-porte sur un bail commercial ou les engagements sur la durée aide à montrer que tu maîtrises ton environnement contractuel.
Plateformes de prêt pro et finance alternative
En parallèle des banques classiques, de nombreuses plateformes de financement pro permettent d’obtenir un prêt de trésorerie plus rapidement, parfois même après un refus bancaire. Montants, durées et taux varient, mais l’approche est souvent plus data-driven, avec une analyse basée sur tes flux bancaires, ton chiffre d’affaires et ta dynamique récente plutôt que sur une vision purement patrimoniale.
Pour les entreprises qui ont déjà amorcé une belle croissance mais manquent de sécurité de cash, le recours à des investisseurs privés ou à un réseau de financeurs peut aussi être pertinent. Des rencontres comme celles relatées dans des événements dédiés aux dirigeants et investisseurs — à l’image des histoires d’entrepreneurs qui ont trouvé leurs investisseurs lors de rencontres business — montrent bien que le financement ne se limite plus à la banque de quartier.
Négocier sans se mettre en position de faiblesse
Le jour du rendez-vous avec un banquier ou un partenaire financier, la posture compte autant que les tableaux Excel. Il ne s’agit pas de quémander un chèque, mais de proposer un projet crédible : voici la situation, voici la cause du besoin de trésorerie, voici les actions déjà engagées (réduction de coûts, renégociation de délais, relances clients structurées), voici comment le financement sera remboursé.
Une bonne pratique consiste à arriver avec plusieurs scénarios chiffrés (plan A, B, C) montrant l’impact du financement sur la trésorerie nette mois par mois. Si tu montres que tu as déjà pris des décisions difficiles pour sécuriser ton entreprise, tu changes de rôle : tu deviens un dirigeant qui pilote, pas quelqu’un qui subit. Les financeurs adorent cette posture.
Cette approche plus stratégique du financement ouvre ensuite un nouveau chapitre : celui de la prévention. Comment éviter d’enchaîner les urgences de trésorerie tous les six mois ? C’est là qu’entrent en jeu les outils de pilotage.
Piloter sa trésorerie pour réduire la dépendance aux prêts
Le meilleur prêt de trésorerie, c’est celui qu’on n’a pas besoin de demander chaque année. La condition pour sortir du cycle “stress – découvert – agios – nouveau crédit”, c’est de transformer ta trésorerie en véritable tableau de bord, au même titre que ton acquisition ou ton tunnel de vente. Tu ne peux pas piloter ce que tu ne vois pas.
Plan de trésorerie prévisionnel : ta boussole
Un plan de trésorerie prévisionnel liste, mois par mois, les encaissements et décaissements attendus : ventes, abonnements, salaires, loyers, charges sociales, remboursements de prêts, TVA, etc. L’objectif n’est pas d’avoir une précision absolue, mais une vision pragmatique des pics et creux. C’est ce document qui te permet d’anticiper un besoin de trésorerie trois mois avant qu’il ne se produise réellement.
Tu peux y ajouter un suivi du flux de trésorerie disponible (free cash-flow) : ce qui reste une fois que l’activité est financée et que les investissements nécessaires sont pris en compte. Un free cash-flow durablement négatif indique que le problème dépasse la simple tension ponctuelle : il faut alors revoir les prix, les marges, le modèle de coûts ou le rythme d’investissement.
Agir sur le BFR : encaisser plus vite, payer mieux
Le besoin en fonds de roulement (BFR) mesure le décalage entre ce que tu dois payer rapidement (fournisseurs, charges) et ce que tes clients te doivent. Pour l’alléger, plusieurs leviers concrets existent :
- Réduire les délais de paiement de tes clients (acomptes, facturation plus rapide, pénalités claires).
- Négocier des délais plus longs avec certains fournisseurs stratégiques.
- Optimiser tes stocks pour limiter l’argent immobilisé.
- Mettre en place des encaissements plus fluides (paiements en ligne, prélèvements, abonnements).
C’est un travail autant “finance” que “business”. Par exemple, un contrat de prestation mieux écrit peut prévoir des acomptes systématiques, sécurisant ainsi ta trésorerie. Un bail mieux dimensionné évite de payer trop cher pour des locaux surdimensionnés. Chaque clause bien pensée devient une ligne de trésorerie plus confortable.
Cette culture du pilotage financier permet de remettre la trésorerie à sa place : non pas un sujet honteux qu’on subit à la fin du mois, mais un indicateur stratégique pour décider de tes prochaines étapes de croissance.
Quelle est la différence entre un prêt de trésorerie et un prêt d’investissement pour une entreprise ?
Le prêt de trésorerie finance le court terme : salaires, charges, décalages de paiements, saison creuse, relance d’activité. Sa durée est généralement inférieure à 12 mois, parfois jusqu’à quelques années, et il ne sert pas à acheter un bien durable. Le prêt d’investissement, lui, finance des actifs comme du matériel, un véhicule, un local ou des travaux ; il s’étale sur une durée plus longue, avec des mensualités alignées sur la durée de vie de l’actif.
Combien coûte un prêt de trésorerie professionnel ?
Le coût dépend du type de financement et du profil de l’entreprise. Un découvert ou une facilité de caisse génèrent des agios souvent plus élevés qu’un prêt amortissable classique. Un crédit de trésorerie amortissable se situe fréquemment entre 3 % et 9 % de taux annuel, selon le risque perçu. Les solutions comme l’affacturage ou la cession Dailly prennent la forme de commissions, en général entre 2 % et 10 % du montant des factures cédées. L’important est de comparer le coût au bénéfice obtenu (opportunité préservée, pénalités évitées, image sauvegardée).
Peut-on obtenir un prêt de trésorerie après un refus bancaire ?
Oui, un refus bancaire n’est pas la fin de l’histoire. D’autres acteurs financent les besoins de trésorerie : plateformes de prêt pro, organismes spécialisés, investisseurs privés, solutions d’affacturage ou de financement sur stock. En revanche, il reste essentiel de comprendre la raison du refus initial (manque de visibilité, ratios trop tendus, historique bancaires compliqués) pour corriger le tir et renforcer ton dossier avant de solliciter d’autres partenaires.
Comment éviter de multiplier les prêts de trésorerie ?
La meilleure protection consiste à structurer ta gestion : mettre en place un plan de trésorerie prévisionnel, suivre ta trésorerie nette, travailler ton BFR (délais de paiements clients/fournisseurs, gestion de stock), sécuriser des contrats clairs avec acomptes, automatiser la facturation et les relances, et ajuster tes prix si nécessaire. Plus tu anticipes les creux et les pics de trésorerie, moins tu as besoin de recourir en urgence à un financement court terme coûteux.
Un découvert professionnel peut-il être supprimé du jour au lendemain ?
Un découvert autorisé ne peut pas être coupé instantanément sans préavis, mais la banque a le droit de le revoir à la baisse ou de le supprimer en respectant un délai, souvent d’environ 60 jours. C’est précisément pour cela qu’il ne faut pas en faire la seule source de financement de ta trésorerie. Diversifier tes solutions (affacturage, négociation de délais, prévisionnels solides, autres lignes de financement) te permet de limiter ta dépendance à une seule autorisation qui pourrait évoluer.